오늘은 지난 시간에 이어 농산물 등을 가공하는 경우 부가가치세 과세대상에 해당하는데, 농산물 등의 가공의 정의와 농산물 등과 부가가치세 과세대상인 가공품을 혼재하는 경우 부가가치세 과세여부의 판단 및 농산물 등의 가공식료품을 판매하는 경우 부가가치세 절세방안에 대해 알아보고자 한다.
2. 농산물 등의 가공식료품(부가가치세 과세)
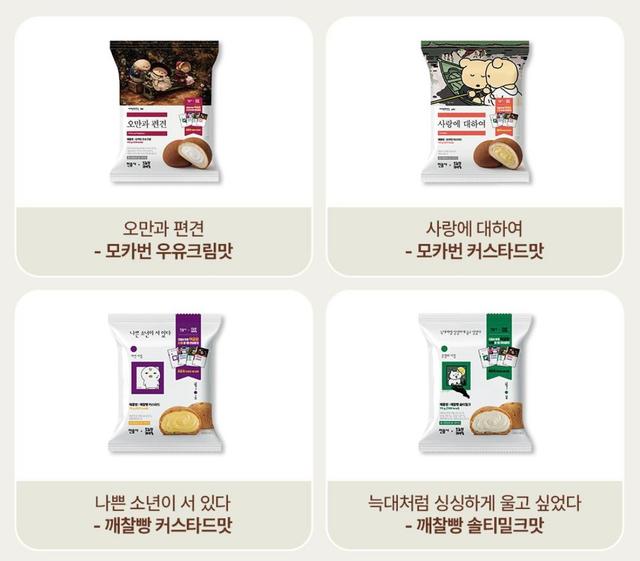
농산물 등의 본래의 성질이 변하는 정도의 가공을 거쳐 식료품으로 제공하는 경우 부가가치세 과세대상에 해당한다.
여기서 “본래의 성질이 변하는 정도의 가공”이란 삶거나, 볶거나, 굽거나, 찌거나, 조미 양념한 경우를 의미하는 것으로
예를 들어 소고기를 판매하는 경우에는 부가가치세가 면제되나, 소고기에 양념소스 등을 혼합한 양념육의 경우에는 부가가치세가 과세된다.
그럼 만약 부가가치세가 면제되는 소고기와 양념소스를 별도로 포장하여 판매하는 경우에는 어떻게 판단해야 할까?
부가가치세가 과세되는 재화와 면제되는 재화를 각기 본래의 성질을 그대로 유지한 상태로 하나의 거래단위로 판매될 수 있도록 함께 포장하여 공급하는 경우 주된 재화의 과세·면세 재화 해당 여부에 따라 과세 또는 면세 여부를 판단해야 하는 것이다(부가-2371, 2018.9.10.).
농산물 등의 가공을 통해 부가가치세가 과세되는 식료품을 공급하는 경우 의제매입세액공제를 적용하여 부가가치세를 절세할 수 있다.
의제매입세액공제란 농산물 등을 원재료로 하여 제조·가공 후 부가가치세가 과세되는 식료품 등을 공급하는 경우 면세농산물 등의 구입가액의 일정률을 매입세액으로 의제하여 부가가치세 공제를 해주는 것을 말한다.
예를 들어 부가가치세가 면제되는 농산물 1억원어치를 매입하여 가공하는 경우 1억원에 대해 2/102 ~ 6/106의 률을 곱한 금액을 매입세액으로 봐주는 것이다.
의제매입세액공제를 받기 위해서는 계산서 또는 신용카드매출전표 및 현금영수증이 필요하나, 농·어민으로부터 면세농산물 등을 직접 공급받는 경우 예외적으로 공급자 주민등록번호가 기재된 일반 영수증을 교부받더라도 의제매입세액공제를 적용받을 수 있다.
세무회계 안길 대표 정재훈 세무사